Stoisz przy kasie w niemieckim urzędzie albo małej piekarni.
Terminal pika, a sprzedawca kręci głową:
„Nur EC-Karte!” (Tylko karta Girocard).
Na koncie są pieniądze. Karta jest ważna. A jednak płatność nie przechodzi.
To jeden z najczęstszych finansowych „szoków” po przeprowadzce do Niemiec.
Problem nie leży w Twoim banku, tylko w rodzaju karty, którą masz w portfelu.
W Niemczech to naprawdę ma znaczenie. Karty płatnicze w Niemczech działają inaczej niż w Polsce – i to właśnie przez ten system wiele kart bywa odrzucanych przy kasie.
W praktyce wybór kart jest ściśle powiązany z tym, jakie konto bankowe
w Niemczech masz i w jakim banku je założyłeś.
Karty płatnicze w Niemczech – jakie typy kart działają w praktyce?
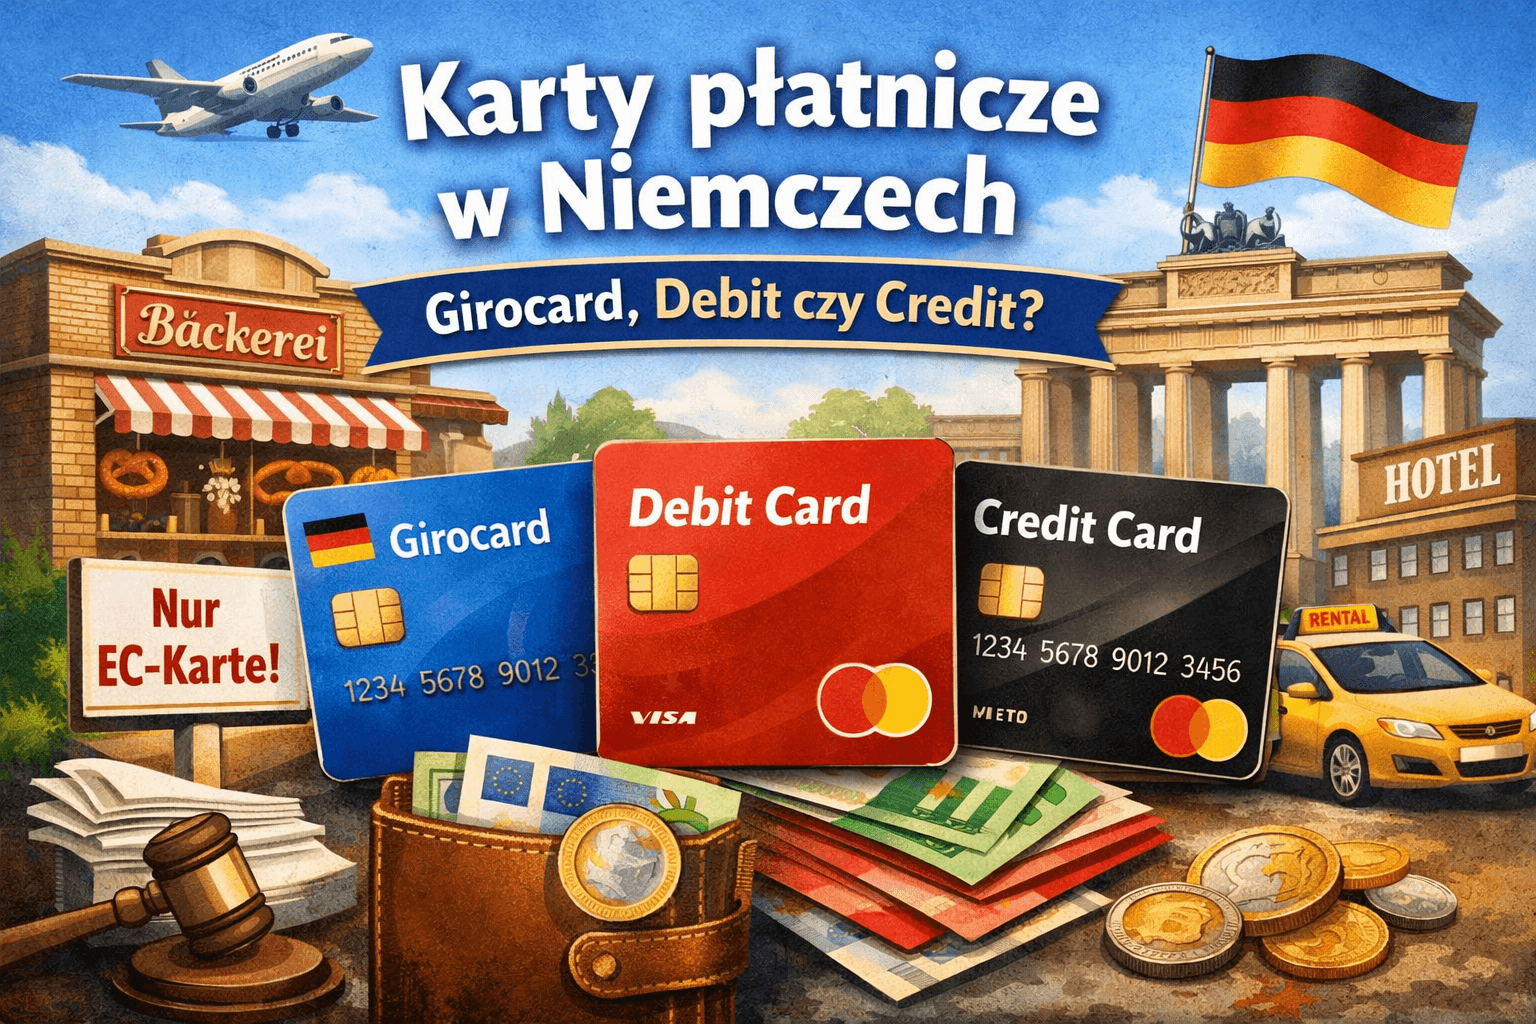
W 2026 roku w praktyce spotkasz trzy typy kart.
I uwaga: one nie są tym samym, nawet jeśli wyglądają identycznie.
- Girocard (dawniej EC-Karte) – niemiecki standard lokalny
- Debit Card (Visa / Mastercard Debit) – najczęściej wydawana karta do konta
- Credit Card (prawdziwa karta kredytowa) – do „zadań specjalnych”
Girocard – klucz do niemieckiej codzienności
To podstawowa karta płatnicza w Niemczech, wydawana do kont typu Girokonto.
Jeśli mieszkasz tu na stałe – prędzej czy później i tak jej potrzebujesz.
Gdzie działa najlepiej:
- małe sklepy i piekarnie
- urzędy (np. Bürgeramt)
- lekarze, apteki
- wszędzie tam, gdzie inne karty bywają odrzucane
Gdzie nie działa:
- płatności internetowe
- rezerwacje hoteli
- wynajem samochodów
- subskrypcje
Ważne w 2026 roku
Girocard coraz rzadziej jest darmowa.
W wielu bankach karta Debit jest w standardzie, a za Girocard trzeba dopłacić (zwykle 1–2 € miesięcznie).
Dla wielu osób to zaskoczenie przy „darmowym” koncie. To jeden z drobnych kosztów, które wychodzą dopiero po czasie i warto je brać pod uwagę przy wyborze konta bankowego w Niemczech w 2026 roku.
EC-Karte = Girocard
„EC-Karte” to nazwa historyczna. Niemcy nadal jej używają, ale oficjalnie system nazywa się Girocard.
Coraz częściej spotyka się też karty co-badged – jeden plastik łączy Girocard i Debit.
Debit Card – najczęstszy wybór przy nowym koncie
Wygląda jak karta kredytowa (Visa lub Mastercard), ale pieniądze schodzą z konta od razu.
W 2026 roku to najczęściej wydawana karta przy zakładaniu nowego konta.
Zalety:
- działa w internecie
- działa za granicą
- nadaje się do codziennych płatności
Pułapki:
- wiele małych punktów w Niemczech nadal jej nie akceptuje
- sprzedawcy płacą wyższe prowizje niż przy Girocard
- bywa odrzucana przy kaucjach
Debit to dobry kompromis, ale nie zastępuje w pełni karty kredytowej.
Credit Card – kiedy jest naprawdę potrzebna
W Niemczech karta kredytowa nie służy do kupowania bułek.
To narzędzie zadaniowe.
Potrzebujesz jej, gdy:
- wynajmujesz samochód
- rezerwujesz hotel
- płacisz kaucję
- robisz rezerwacje wymagające blokady środków
Dlaczego?
Bo kaucja to nie płatność, tylko blokada środków na limicie kredytowym.
To właśnie w tym momencie większość osób mówi: „ale ja mam pieniądze na koncie!” — i dokładnie wtedy karta Debit przegrywa.
Porównanie kart – co działa, a co nie
| Sytuacja | Girocard | Debit Card | Credit Card |
|---|---|---|---|
| Supermarket (Lidl / Aldi) | ✅ Tak | ✅ Tak | ✅ Tak |
| Mała piekarnia / Urząd | ✅ Tak | ❌ Rzadko | ⚠️ Sporadycznie |
| Zakupy w internecie | ❌ Nie* | ✅ Tak | ✅ Tak |
| Wynajem auta (kaucja) | ❌ Nie | ⚠️ Czasem | ✅ Zawsze |
* Girocard może zadziałać online tylko w wybranych systemach płatności i nie jest standardem e-commerce jak Visa czy Mastercard.
Uwaga: fakt, że masz kartę w telefonie, nie zmienia jej typu.
Jeśli to karta Debit dodana do Apple Pay lub Google Pay, terminal „tylko dla Girocard” i tak ją odrzuci.
To uogólnienie — ostateczną decyzję zawsze podejmuje terminal i umowa sprzedawcy z operatorem płatności.
Girocard za granicą – ważna uwaga
Część nowoczesnych kart Girocard działa za granicą dzięki współpracy z Visa lub Mastercard.
To jednak nie jest karta podróżna.
- kursy wymiany walut bywają niekorzystne
- banki doliczają dodatkowe opłaty
- często nie masz nad tym kontroli
Do płatności zagranicznych lepiej sprawdza się Debit lub Credit.
Dlaczego karta nie działa, mimo że masz pieniądze?
Najczęstsze powody:
- terminal akceptuje tylko Girocard (częste w urzędach)
- próbujesz zapłacić kartą Debit tam, gdzie wymagana jest Credit
- brak aktywacji płatności online w aplikacji bankowej
- blokada bezpieczeństwa lub regionalna
To nie błąd, tylko specyfika niemieckiego systemu płatności.
W niektórych przypadkach problemem nie jest sama karta, ale historia finansowa i wpisy w SCHUFA, które wpływają na decyzje banków.
Jaką kartę warto mieć? (praktyczna rekomendacja)
Minimum:
- Debit Card – do internetu i zagranicy
- Girocard – do codziennego życia w Niemczech
Spokój:
- Girocard + prawdziwa karta kredytowa (jeśli podróżujesz lub wynajmujesz auta)
Jedna karta w Niemczech to zwykle za mało. W praktyce karty płatnicze w Niemczech najlepiej traktować jako zestaw, a nie jedną kartę „do wszystkiego”.
Najczęstsze pytania (FAQ)
Czy w Niemczech da się żyć tylko z kartą Debit?
Da się, ale będzie frustrująco. Supermarkety i internet – OK. Urzędy i małe sklepy – często nie.
Dlaczego w urzędzie może nie zadziałać Visa lub Mastercard?
Bo wiele terminali obsługuje wyłącznie Girocard. To tańsze i standardowe rozwiązanie w administracji.
Czy Girocard działa w internecie?
Z reguły nie. Jeśli już, to w wybranych systemach – to wyjątek, nie standard.
Czy karta Debit może zastąpić kartę kredytową?
Nie w pełni. Przy kaucjach często wymagana jest prawdziwa karta kredytowa.
Czy EC-Karte i Girocard to to samo?
Tak. EC-Karte to stara nazwa, Girocard to oficjalna.
Ile kart realnie warto mieć w Niemczech?
Minimum dwie. Jeśli podróżujesz – trzy.
Przydatne pojęcia (DE → PL)
- die Girocard / EC-Karte – niemiecka karta systemowa
- die Debitkarte – karta debetowa
- die Kreditkarte – karta kredytowa
- die Kaution – kaucja (częsty powód odrzucenia kart Debit)
- die Kartenzahlung – płatność kartą
- Nur EC-Karte – tylko Girocard
Jeśli ten artykuł był dla Ciebie pomocny, możesz zapisać się do newslettera —
co jakiś czas wysyłam podobne, praktyczne konkrety mailem